Anggaran bulanan untuk pemula: kerangka tanpa rumus
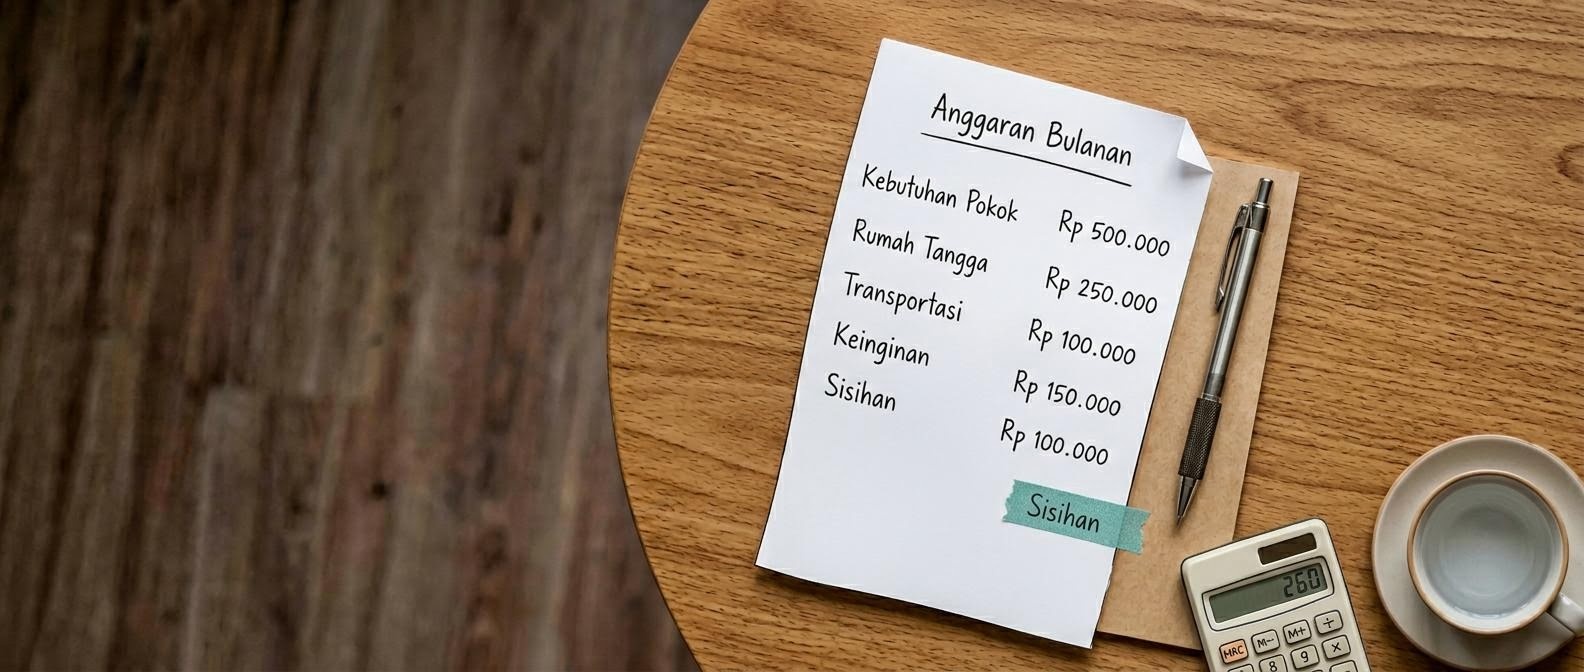
Anggaran bulanan adalah peta sederhana yang menjawab pertanyaan: ke mana uang saya pergi setiap bulan, dan apakah polanya sesuai dengan tujuan rumah tangga? Bagi pembaca Indonesia yang baru memulai, membuat anggaran bulanan sering terasa berat karena dianggap harus mengikuti persentase tetap, rumus kaku, atau aplikasi tertentu. Padahal, kerangka dasarnya bisa dimulai dari kertas biasa dan tiga kelompok pengeluaran.
Materi ini menjelaskan konsep anggaran dari titik nol, mengoreksi tiga kesalahpahaman yang paling sering membuat pemula menyerah, lalu memberi langkah operasional yang bisa dijalankan minggu ini tanpa biaya.
Konsep: apa itu anggaran bulanan dan kenapa pemula butuh
Anggaran bukan alat untuk membatasi hidup, melainkan alat untuk memberi tahu uang Anda ke mana harus pergi, bukan sebaliknya. Dengan anggaran, pemula bisa melihat apakah pos kebutuhan pokok (makan, transportasi, tagihan, cicilan tetap) masih seimbang dengan pos tabungan dan dana darurat. Tanpa anggaran, keputusan keuangan dibuat berdasarkan refleksi iklan dan dorongan sesaat, bukan tujuan jangka panjang.
Tiga komponen inti setiap anggaran
- Pemasukan: gaji, upah harian, atau pendapatan lain yang nilainya relatif bisa diestimasi setiap bulan.
- Pengeluaran tetap: tagihan listrik, air, kuota internet, sewa, cicilan yang jumlahnya mirip dari bulan ke bulan.
- Pengeluaran variabel: makan, transportasi, kebutuhan rumah tangga, sosial, dan keinginan yang bisa dinaik-turunkan.
Banyak pandangan populer menyebut persentase tertentu (misalnya 50/30/20) sebagai aturan baku. Sebagai pemula, jangan langsung terikat rumus. Pahami dulu struktur tiga komponen, baru nanti sesuaikan proporsinya dengan kondisi rumah tangga Anda sendiri.
Mengapa pemula Indonesia sering menyerah pada anggaran
Dua jebakan paling sering adalah terlalu detail dan terlalu optimis. Pemula yang membuat 20 kategori sering menyerah pada minggu kedua karena lelah mencatat. Pemula yang menganggap pengeluaran bulan depan pasti lebih hemat dari bulan ini juga cepat kecewa ketika kenyataannya berbeda. Anggaran yang sehat justru menerima bahwa pengeluaran variabel akan naik turun, dan menyisihkan pos penyangga.
Peringatan: anggaran bukan alat memprediksi kebutuhan masa depan. Ia hanya alat membaca pola masa lalu untuk membuat keputusan bulan berikutnya yang sedikit lebih baik.
Langkah operasional: susun anggaran minggu ini
- Tarik data tiga bulan terakhir. Lihat rekening bank atau dompet digital selama 90 hari. Hitung rata-rata pemasukan dan rata-rata pengeluaran tetap.
- Kelompokkan menjadi lima pos. Kebutuhan pokok, rumah tangga lain, transportasi & komunikasi, kebutuhan pribadi, dan pos sisihan (tabungan plus dana darurat).
- Tentukan pos sisihan lebih dulu. Saat pemasukan masuk, langsung pindahkan pos sisihan ke rekening terpisah. Jangan menunggu sisa akhir bulan.
- Beri pos keinginan batas wajar. Tentukan batas nominal untuk pos keinginan. Bila habis, ia berhenti sampai bulan depan. Tidak perlu dihilangkan, hanya dibatasi.
- Buat jurnal akhir bulan. Setiap akhir bulan, bandingkan rencana vs realisasi. Catat satu penyebab selisih terbesar tanpa menghakimi diri sendiri.
- Sesuaikan, jangan menghukum. Bila satu pos selalu melebihi rencana tiga bulan berturut, naikkan alokasinya dan turunkan pos lain. Anggaran adalah alat hidup, bukan hukuman.
Menyisihkan dana darurat secara bertahap
Dana darurat adalah tabungan yang ditujukan untuk kebutuhan tak terduga: kerusakan motor, biaya medis kecil, atau kehilangan pendapatan sementara. Target pemula tidak perlu berupa pengeluaran enam bulan sekaligus. Mulailah dengan target sederhana: setara satu bulan pengeluaran tetap, lalu tingkatkan bertahap. Yang penting adalah kebiasaan memindahkan pos sisihan di awal bulan, bukan besarnya nominal.
Bagaimana anggaran terhubung dengan keputusan lain
Setelah anggaran berjalan tiga sampai enam bulan, pola yang muncul akan membantu Anda menjawab pertanyaan berikutnya: kapan boleh menambah pos keinginan, kapan sebaiknya menambah dana darurat, dan kapan pertanyaan tentang tabungan vs investasi mulai relevan. Tanpa anggaran yang berjalan, keputusan ini mudah diambil berdasarkan dorongan iklan.
Materi terkait yang membantu menutup kerangka keuangan dasar Anda: literasi keuangan dasar, perbedaan tabungan dan investasi, dan memahami risiko investasi.
Ringkasan
- Anggaran terdiri dari pemasukan, pengeluaran tetap, dan pengeluaran variabel. Tidak butuh rumus tetap untuk memulai.
- Penyebab utama pemula menyerah: kategori terlalu banyak dan ekspektasi terlalu optimis.
- Sisihkan pos tabungan lebih dulu di awal bulan, bukan menunggu sisa akhir bulan.
- Tinjau rencana vs realisasi tiap akhir bulan. Anggaran disesuaikan, bukan dijadikan hukuman.